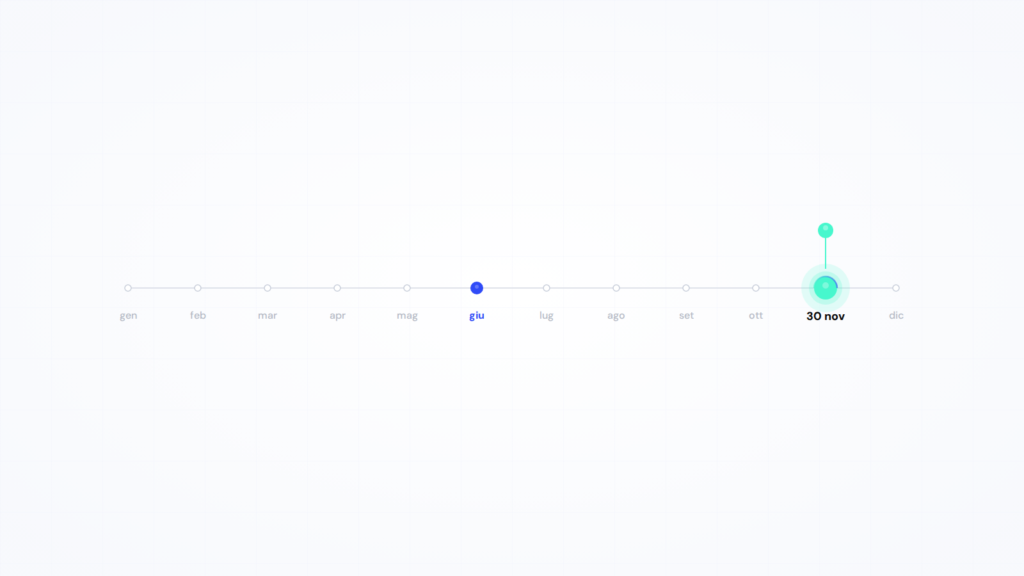
A giugno hai versato il saldo dell’anno precedente insieme alla prima parte dell’acconto. A novembre arriva la seconda. È la stessa scadenza di ogni anno, eppure è quella che sorprende di più: cade dopo la chiusura della dichiarazione, quando l’anno fiscale sembra ormai sistemato, e porta con sé la parte più consistente del conto.
In questo articolo trovi che cos’è l’acconto, perché esiste, chi lo versa e che cosa conviene fare nelle settimane che restano. Non trovi un importo: quello dipende dalla tua situazione e te lo dice il tuo commercialista.
Una premessa: che cos’è l’imposta sostitutiva
Chi è in regime forfettario non versa le stesse imposte di chi è in regime ordinario. Al loro posto versa un’unica imposta, chiamata appunto sostitutiva, che prende il posto di più voci e semplifica parecchio il quadro. Sul fronte fiscale, per un forfettario, la voce è una sola.
Accanto all’imposta ci sono però i contributi previdenziali, che sono una cosa diversa e seguono regole proprie. Non sono un’imposta: sono quello che costruisce la tua posizione previdenziale. Tenere separate le due voci nella testa è il primo passo per capire che cosa succede a novembre, perché quella scadenza le riguarda entrambe.
Che cos’è l’acconto, e perché esiste
Il fisco non aspetta la fine dell’anno per incassare. Chiede una parte delle imposte dovute per l’anno in corso mentre l’anno è ancora in corso: è questo l’acconto.
La logica è quella di distribuire nel tempo un versamento che altrimenti arriverebbe tutto insieme, molti mesi dopo. Per lo Stato significa entrate più regolari. Per chi lavora in proprio significa però una cosa meno comoda: il momento in cui si versa non coincide quasi mai con il momento in cui quel reddito è stato prodotto. È da questo scarto che nasce gran parte della confusione intorno a novembre.
La cosa importante da capire è che l’acconto non è un’imposta in più. È un anticipo su un’imposta che comunque dovrai. Quando arriverà il momento del saldo, l’anno prossimo, quello che hai già versato in acconto verrà conteggiato: se hai anticipato più del dovuto la differenza non è persa, se hai anticipato meno la differenza si salda allora.
Saldo e acconti: perché in un anno si versa più di una volta
Nel corso di un anno un forfettario incontra più di un appuntamento legato all’imposta sostitutiva, e vale la pena vederli in fila.
A giugno versa due cose insieme: il saldo dell’anno precedente, cioè la differenza tra quanto doveva davvero e quanto aveva già anticipato, e la prima parte dell’acconto per l’anno in corso.
A novembre versa la seconda parte dell’acconto, che delle due è la più consistente.
L’anno successivo si ricomincia: a giugno saldo e primo acconto, a novembre il secondo. È un ciclo che si ripete uguale, e questo è un vantaggio: una volta capito come funziona, non riserva più sorprese di calendario.
Il punto da portare a casa è uno solo: il versamento di novembre non è una scadenza nuova e non arriva dal nulla. È la seconda metà di un conto che era già stato definito a giugno, quando la dichiarazione ha fissato i numeri dell’anno precedente.
Chi riguarda il secondo acconto di novembre
Non riguarda tutti allo stesso modo, e la prima cosa utile è capire in quale caso ti trovi.
Riguarda chi, in base alla dichiarazione appena chiusa, ha un’imposta sostitutiva dovuta per l’anno precedente. È da lì che discende l’acconto per l’anno in corso, ed è il motivo per cui la dichiarazione e la scadenza di novembre sono due facce dello stesso passaggio: la prima stabilisce i numeri, la seconda li trasforma in un versamento.
Non riguarda, di norma, chi ha aperto la partita IVA quest’anno: l’acconto si commisura a un anno d’imposta precedente che in quel caso non esiste ancora. Il primo appuntamento vero arriva l’anno prossimo, ed è bene saperlo adesso perché il salto da zero al ciclo completo è proprio quello che manda in difficoltà molte partite IVA al secondo anno.
Può non riguardare chi, sempre in base alla dichiarazione, risulta avere un importo talmente contenuto da non far scattare l’obbligo. Esiste una soglia sotto la quale l’acconto non è dovuto, e se rientri in quel caso te lo conferma il tuo commercialista.
C’è poi una distinzione che cambia parecchio le cose, ed è quella previdenziale. Chi è iscritto alla gestione separata versa i contributi in percentuale su quanto ha prodotto, quindi la sua posizione segue l’andamento del lavoro. Chi è iscritto alla gestione artigiani o commercianti versa invece una quota fissa a prescindere dagli incassi, più un’eventuale parte variabile. Sono due mondi diversi, e a novembre si comportano in modo diverso: vale la pena sapere in quale dei due ti trovi prima di guardare il calendario.
In tutte queste situazioni la verifica non è un’opinione: sta scritta nella tua dichiarazione. Se non sei sicuro di quale sia la tua, è esattamente la domanda da fare adesso e non a fine mese.
A novembre non c’è solo l’imposta: ci sono anche i contributi
Qui sta la parte che più spesso viene sottovalutata. Il 30 novembre non porta soltanto il secondo acconto dell’imposta sostitutiva: porta anche la parte contributiva che segue lo stesso meccanismo di acconto.
E per chi è iscritto alla gestione artigiani o commercianti c’è un secondo appuntamento nello stesso mese: la rata dei contributi fissi, che non dipende da quanto hai incassato e arriva comunque. Due versamenti in poche settimane, con due logiche diverse.
Imposta e contributi, infatti, non funzionano allo stesso modo e non vanno pensati come un blocco unico. Trattarli come un’unica cifra indistinta è il modo più comune per sottostimare quello che serve avere disponibile.
C’è anche una differenza di sostanza che vale la pena tenere presente. L’imposta è un costo: esce e basta. I contributi invece sono la tua pensione e la tua copertura: escono allo stesso modo, ma costruiscono qualcosa che resta. Non rende il versamento più leggero, ma cambia il modo in cui ha senso guardarlo — e soprattutto spiega perché le due voci hanno scadenze e regole che non coincidono mai del tutto.
Perché l’importo di novembre sorprende quasi sempre
Ci sono tre ragioni, e nessuna ha a che fare con la distrazione.
La prima è che la rata di novembre è la più pesante delle due, e arriva quando quella di giugno è ormai un ricordo. La seconda è che si riferisce a un anno che, nel frattempo, è andato come è andato: se hai lavorato più dell’anno scorso, la somma che ti viene chiesta adesso resta ancorata al passato, e il confronto con il presente può risultare stridente in entrambe le direzioni.
La terza, la più concreta, è che il problema raramente è l’importo in sé. È che va versato tutto insieme, in un giorno solo, da chi incassa in modo irregolare e magari sta ancora aspettando due fatture di settembre. Un dipendente le imposte le vede trattenute ogni mese e non ci pensa; una partita IVA se le ritrova concentrate due volte l’anno, e deve essersele messe da parte da sola.
Che cosa fare nelle settimane che restano
Da qui alla scadenza ci sono sei settimane. Sono abbastanza per arrivarci preparato, se le usi adesso.
La prima cosa è chiedere l’importo al tuo commercialista, e chiederlo ora. Non il 29 novembre: adesso, quando hai ancora il tempo di organizzare la cassa se il numero non è quello che speravi. È la telefonata o la mail più utile che puoi fare questa settimana.
La seconda è guardare quanto hai effettivamente incassato, non quanto hai fatturato. Sono due numeri diversi e a novembre conta il primo, perché è quello che hai davvero in banca.
La terza, se non hai accantonato nulla, è non lasciarlo all’ultima settimana. Sapere in anticipo che manca qualcosa ti lascia delle opzioni: sollecitare le fatture ferme, concentrare gli incassi, parlarne con il commercialista per tempo. Scoprirlo il 28 novembre non te ne lascia nessuna.
La quarta vale per l’anno prossimo più che per questo: mettere da parte una quota ogni mese, su un conto separato, trasforma la scadenza da evento in formalità. Se non hai un metodo per farlo, il modo più semplice è fissare un giorno al mese e dedicargli mezz’ora.
Le domande da portare al commercialista
Se hai un solo scambio con il tuo commercialista prima della scadenza, queste sono le cose che vale la pena chiedergli.
- Quanto devo versare entro il 30 novembre, tra imposta e contributi?
- Che cosa comprende esattamente quella cifra?
- Mi riguarda anche la rata dei contributi fissi di metà novembre?
- Il mio anno è andato diversamente dal precedente: questo cambia qualcosa?
- Come avviene materialmente il versamento e che cosa serve da parte mia?
Sono cinque domande, si fanno in un messaggio, e tolgono quasi tutta l’incertezza che la parola «acconto» si porta dietro.
Un consiglio in più: annota le risposte da qualche parte, invece di lasciarle in una chat che a marzo non ritroverai. L’anno prossimo la stessa scadenza tornerà identica, e avere sottomano che cosa ti era stato detto — e che cosa avevi versato — ti risparmia di rifare tutte le domande da capo.
Che cosa succede dopo il 30 novembre
Versato l’acconto, l’anno fiscale è sostanzialmente chiuso. Il prossimo appuntamento importante torna a giugno, con il saldo dell’anno che sta finendo e la prima parte del nuovo acconto.
È un’informazione più utile di quanto sembri, perché significa che hai davanti sei mesi per prepararti al prossimo versamento invece di sei settimane. I giorni successivi al 30 novembre sono il momento migliore dell’anno per decidere come arrivarci: il ricordo di quanto è pesata la scadenza è ancora fresco, e la prossima è abbastanza lontana da poterci fare qualcosa.
Se vuoi avere un ordine di grandezza di quanto mettere da parte, il calcolatore di SmartRate è gratuito e funziona anche se la partita IVA la devi ancora aprire. Per l’importo esatto da versare il 30 novembre, invece, il riferimento resta uno solo: il tuo commercialista.
Le informazioni contenute in questo articolo hanno finalità divulgativa e si riferiscono alla normativa in vigore alla data di pubblicazione. Per valutazioni sulla tua situazione specifica rivolgiti al tuo commercialista.