Mancano pochi giorni al 30 novembre; il commercialista ti ha comunicato l’importo del secondo acconto non pagato e il conto non basta. È una situazione più comune di quanto sembri, soprattutto in regime forfettario: l’acconto si calcola su quanto hai guadagnato l’anno scorso, mentre la liquidità che hai oggi dipende da come sta andando quest’anno.
Non è il momento del panico, ma nemmeno quello di rimandare. In questa guida mettiamo in fila le opzioni reali, nell’ordine in cui conviene valutarle, e le domande da fare al tuo commercialista prima di lunedì 30 novembre.
La prima regola: non ignorare la scadenza
Quando i soldi non bastano, la tentazione è non fare nulla e pensarci a dicembre. È la scelta che costa di più. Un acconto non versato non sparisce: resta dovuto, e a quell’importo si aggiungono sanzioni e interessi che crescono con il passare del tempo.
Chi invece si muove per tempo ha a disposizione strumenti che riducono il costo del ritardo. In pratica, anche se non puoi versare tutto, decidere cosa fare entro il 30 novembre è già metà del lavoro.
Prima di cercare i soldi, controlla il numero
Da dove arriva l’importo
Il secondo acconto è la seconda parte di un conto che si è definito con la dichiarazione dei redditi. Con il metodo più usato, quello storico, si calcola sull’imposta sostitutiva dell’anno precedente: se il 2025 è stato un buon anno, l’acconto 2026 lo riflette, anche se nel frattempo i tuoi incassi sono calati. Se vuoi ripassare il meccanismo, trovi tutto nella nostra guida al secondo acconto del 30 novembre.
Se quest’anno stai incassando meno: il metodo previsionale
Esiste un’alternativa: calcolare l’acconto sulla stima del reddito dell’anno in corso, il cosiddetto metodo previsionale. Se il 2026 sta andando sensibilmente peggio del 2025, l’acconto dovuto potrebbe essere più basso di quello che hai in mano.
C’è però un rischio da conoscere. Se la stima si rivela troppo ottimistica e, a consuntivo, l’acconto versato risulta insufficiente, nel caso di secondo acconto non pagato si applicano sanzioni e interessi. Per questo è una scelta da fare con il commercialista, sui numeri reali di fatture e incassi, non a sensazione.
Le opzioni reali se i soldi non bastano
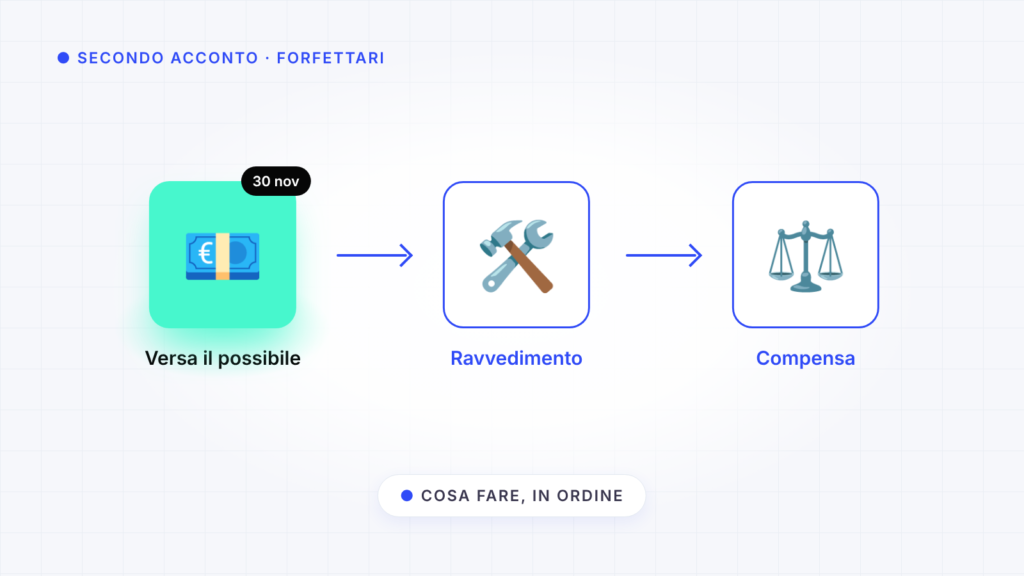
1. Versa quello che puoi, entro il 30 novembre
Il versamento parziale è possibile e ha senso: sanzioni e interessi si calcolano solo sulla parte non versata. Pagare una quota entro la scadenza significa ridurre la base su cui, più avanti, peserà il costo del ritardo.
2. Regolarizza il resto con il ravvedimento operoso
Il ravvedimento operoso è lo strumento previsto dalla legge per mettersi in regola spontaneamente dopo una scadenza: si versa l’importo mancante insieme agli interessi e a una sanzione ridotta. La logica è semplice: prima si interviene, più il costo resta contenuto.
Non serve aspettare di avere tutta la cifra: si può regolarizzare anche in più momenti, man mano che la liquidità rientra. L’importo esatto di sanzione e interessi dipende da quanti giorni sono passati dalla scadenza: è il commercialista a calcolarlo e a preparare il modello F24 con le cifre corrette.
3. Verifica se hai crediti da compensare
Se dalla dichiarazione risulta un credito, in alcuni casi può essere usato in compensazione nel modello F24, riducendo quanto devi versare. Non è un’opzione per tutti e la compensazione segue regole precise, ma è una domanda da fare al commercialista prima di cercare liquidità altrove.
Cosa non si può fare: rateizzare il secondo acconto
Una precisazione utile. La rateizzazione che molti conoscono vale per i versamenti di giugno, cioè saldo e primo acconto. Il secondo acconto, invece, va versato in un’unica soluzione. Se online leggi di rate a novembre, verifica che si riferiscano davvero a questa scadenza.
Imposta e contributi: due voci, la stessa data
Il 30 novembre non riguarda solo l’imposta sostitutiva. Se sei iscritto alla Gestione separata INPS, oppure se sei artigiano o commerciante con un reddito superiore al minimale, nello stesso giorno c’è anche l’acconto dei contributi. Quando calcoli quanto ti serve, considera entrambe le voci: è facile concentrarsi sull’imposta e scoprire la quota contributiva solo all’ultimo.
Anche per i contributi vale lo stesso ragionamento: un versamento in ritardo ha un costo e intervenire presto lo riduce. Le regole per regolarizzarli, però, non coincidono sempre con quelle delle imposte: anche qui il riferimento è il commercialista.
Le domande da fare al commercialista prima del 30
Il commercialista conosce i tuoi numeri. Arrivare con domande precise ti permette di decidere in pochi minuti, invece di inseguire una soluzione l’ultimo giorno.
- L’importo che mi hai indicato è calcolato con il metodo storico? Con i miei incassi di quest’anno, ha senso valutare il previsionale?
- Se verso solo una parte, quanto mi costerà regolarizzare il resto a dicembre? E a gennaio?
- Dalla dichiarazione risultano crediti che posso usare in compensazione?
- Nell’importo sono già compresi i contributi? Se no, a quanto ammontano?
Dopo il 30 novembre: arrivare preparati alla prossima scadenza
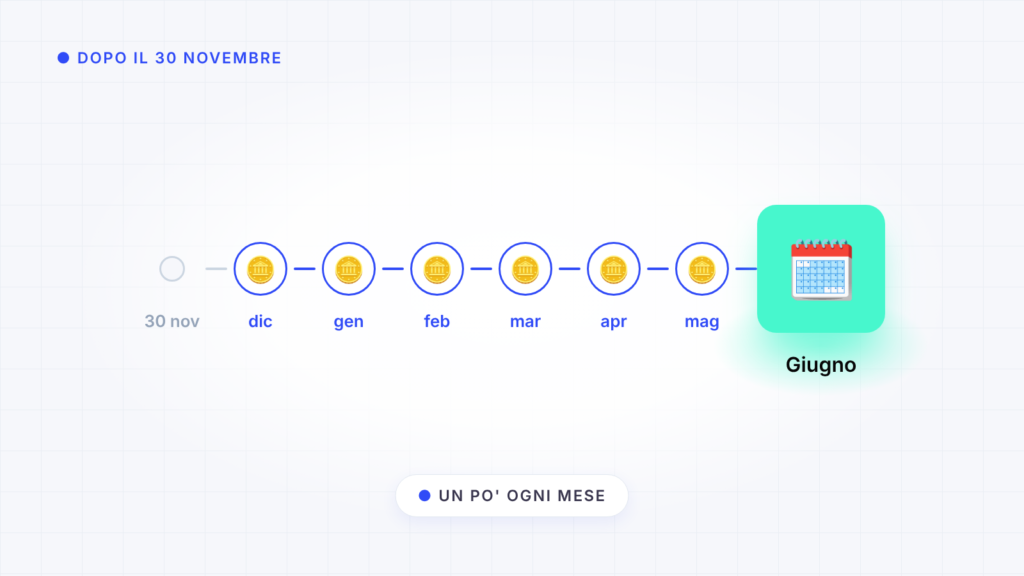
Quasi sempre il problema non è quanto si paga, ma quando. Imposte e contributi si concentrano in pochi momenti dell’anno, mentre gli incassi arrivano in modo irregolare. Il prossimo appuntamento importante è a giugno, con saldo e primo acconto: da qui ci sono sette mesi, il tempo giusto per distribuire il peso invece di subirlo tutto insieme.
Il Planner di SmartRate è gratuito per chi ha la Partita IVA: ti aiuta a capire, mese per mese, quanto mettere da parte per imposte e contributi, così che la prossima scadenza non sia una sorpresa.