In breve
- Il commercialista può indicare nella delega F24 l’IBAN su cui effettuare l’addebito: alla scadenza il prelievo avviene senza che tu debba entrare nell’home banking.
- Per lo studio è un’operazione ordinaria: i gestionali predispongono e trasmettono le deleghe telematiche insieme agli altri adempimenti.
- La delega governa il prelievo, non l’accumulo: se alla scadenza il conto non è capiente, il versamento risulta omesso.
- Tra imposta sostitutiva e contributi, il carico di un forfettario può avvicinarsi al 30% del fatturato. La domanda vera non è quando pagare, ma dove tenere quella somma nei mesi precedenti.
Succede quasi sempre nello stesso modo. A metà giugno arriva il messaggio del commercialista con l’importo da versare, e non è la cifra a spiazzarti: è il momento in cui la scopri. Hai pochi giorni per trovare una somma che si è formata lentamente, nell’arco di un anno, mentre incassavi fatture e pensavi ad altro.
A quel punto la domanda che ti fai è sempre la stessa: possibile che nel 2026 io debba ancora ricordarmi manualmente di pagare le tasse?
La risposta è no. E la cosa curiosa è che la soluzione esiste da anni, è gratuita, e per il tuo commercialista è questione di pochi clic. Solo che quasi nessuno gliela chiede.
Il pagamento dell’F24 è già automatizzabile
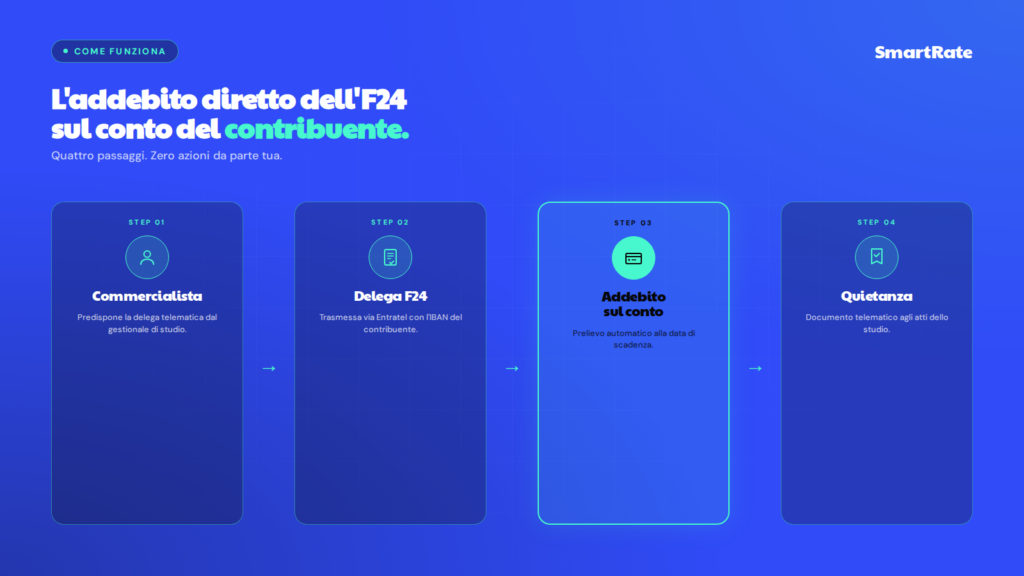
Quando un professionista abilitato trasmette il tuo F24 per via telematica, può indicare nella delega l’IBAN del conto su cui deve avvenire l’addebito. Da quel momento il pagamento non è più un’operazione che devi fare tu: alla data di scadenza l’importo viene prelevato direttamente dal conto indicato, e la quietanza torna allo studio come prova del versamento.
Non serve entrare nell’home banking. Non serve compilare nulla. Non serve nemmeno ricordarsi la data.
Per il commercialista è un’operazione ordinaria: i gestionali di studio predispongono e trasmettono le deleghe in automatico, insieme al resto degli adempimenti. È parte del flusso di lavoro che già segue per te.
Perché quasi nessuno la chiede
Per una ragione banale: nessuno sa che si può fare.
Il contribuente non la chiede perché dà per scontato che pagare l’F24 sia un compito suo, non delegabile. Il commercialista spesso non la propone perché la considera un dettaglio operativo, non un servizio da annunciare. E così un meccanismo che eliminerebbe una delle poche scadenze davvero critiche dell’anno resta inutilizzato, mentre a giugno le richieste di ravvedimento operoso si moltiplicano.
Non è un problema di competenza di nessuno. È un problema di conversazione mai avvenuta.
Cosa risolve la delega
Tre cose, tutte reali.
Il rischio di dimenticare. L’addebito parte alla scadenza indipendentemente da dove sei e da cosa stai facendo. Sparisce la categoria «me ne sono accorto il 2 luglio».
Gli errori di compilazione. Codici tributo, anno di riferimento, ripartizione tra saldo e acconto: li gestisce il gestionale dello studio, non tu alle undici di sera.
La prova del pagamento. La quietanza telematica è un documento che resta agli atti. Niente screenshot di bonifici da ritrovare due anni dopo.
È molto. Ed è gratuito, perché è una funzione dell’infrastruttura dei versamenti telematici, non un servizio a pagamento.
Cosa la delega non risolve
Qui arriva il punto che cambia tutto, e che vale la pena leggere due volte.
La delega governa il prelievo, non l’accumulo.
Il 30 giugno l’addebito parte comunque. Se sul conto indicato non c’è capienza, l’operazione non va a buon fine e ti ritrovi esattamente nella situazione di prima: con una scadenza saltata, una sanzione da sanare e la stessa somma da trovare, solo con qualche giorno in meno a disposizione.
La delega ti garantisce che il pagamento parta il giorno giusto. Non ti garantisce che quel giorno tu abbia i soldi.
Ed è proprio lì che sta il problema vero della partita IVA. Nessun forfettario è mai andato in crisi perché si era dimenticato una data. Ci è andato perché a giugno doveva versare una somma che aveva incassato mese dopo mese nell’anno precedente, e che nel frattempo era servita a vivere.
Un esempio con numeri
Prendi un consulente in regime forfettario, coefficiente di redditività del 78%, imposta sostitutiva al 15%, iscritto alla gestione separata INPS. Su 30.000 euro di fatturato:
- imponibile: circa 23.400 euro
- contributi previdenziali: circa 6.100 euro
- imposta sostitutiva: circa 2.600 euro
Totale dovuto: intorno agli 8.700 euro, cioè quasi il 29% di quanto ha incassato.
E questo è l’anno «facile». Nell’anno in cui il meccanismo va a regime, saldo e acconti si sovrappongono, e la somma da versare in una sola finestra può superare largamente quella cifra.
Ora torna alla delega: automatizza perfettamente il prelievo di 8.700 euro da un conto che, statisticamente, quel giorno ne contiene molti meno.
Le due domande da fare al tuo commercialista
La prossima volta che ci parli, due frasi.
«Possiamo attivare la delega di addebito sull’F24?» Nella quasi totalità dei casi la risposta è sì, e la pratica si esaurisce lì.
«Su quale conto conviene indicarla?» È la domanda più importante delle due, e quasi nessuno la fa. Perché la risposta ovvia — il conto che uso tutti i giorni — è anche la peggiore.
Il conto su cui conviene farla
Se indichi il conto da cui paghi la spesa, l’affitto e i fornitori, stai chiedendo a un saldo in movimento continuo di contenere, in un giorno preciso, una somma che hai accumulato per dodici mesi senza mai isolarla.
Funziona molto meglio il contrario: un conto dedicato esclusivamente alle tasse, su cui sposti una quota a ogni incasso. Non a fine mese, non quando ti ricordi: a ogni incasso. Se sai che il tuo carico fiscale complessivo è intorno al 29%, quella è la percentuale che smette di essere tua nel momento esatto in cui il cliente ti paga.
A quel punto i due strumenti lavorano insieme: tu costruisci il fondo mese dopo mese, la delega si occupa che alla scadenza quel fondo vada dove deve andare. Il quanto e il come.
SmartRate nasce dalla seconda metà del problema. Calcoliamo a ogni incasso quanto ti conviene mettere da parte in base al tuo coefficiente e alla tua aliquota, ti ricordiamo le scadenze prima che diventino urgenti, e teniamo quella somma separata dal resto dei tuoi soldi. La delega falla fare al tuo commercialista, che è la persona giusta e ci mette due minuti. Alla parte difficile, arrivare a giugno con i soldi già da parte, pensiamo noi.
Domande frequenti
Il commercialista può pagare l’F24 al posto mio?
Non paga al posto tuo: trasmette la delega indicando il conto su cui l’addebito deve avvenire. I soldi restano tuoi fino al momento del prelievo, e il prelievo lo autorizza la delega che hai firmato.
Quanto costa attivare la delega di addebito?
L’addebito in sé non ha un costo: è una modalità prevista dal sistema dei versamenti telematici. Eventuali costi dipendono dal tuo studio e dal tuo istituto, quindi conviene chiedere a entrambi.
Cosa succede se il conto non ha fondi alla scadenza?
L’addebito non va a buon fine e il versamento risulta omesso, con le conseguenze del caso in termini di sanzioni e interessi. Si può sanare con il ravvedimento operoso, ma è esattamente la situazione che la delega dovrebbe evitare: per questo la capienza del conto conta quanto la delega stessa.
Posso usare un conto diverso da quello che uso per l’attività?
Sì, purché sia un conto a te intestato e abilitato a questo tipo di addebito. Anzi, usare un conto dedicato solo alle tasse è il modo più efficace per essere sicuro che alla scadenza la somma ci sia.
Le informazioni contenute in questo articolo hanno finalità divulgativa e si riferiscono alla normativa in vigore alla data di pubblicazione. Per valutazioni sulla tua situazione specifica rivolgiti al tuo commercialista.