«A novembre pago i contributi.» È una frase che due forfettari possono dire nello stesso giorno intendendo due cose completamente diverse. Dipende da dove sei iscritto.
Un artigiano o un commerciante ha una rata fissa che torna con regolarità durante l’anno, a prescindere da quanto ha fatturato. Un professionista senza cassa segue un’altra logica. Un professionista iscritto a una cassa di categoria ha un calendario suo, che non passa dall’INPS. Non è un dettaglio burocratico: cambia quando esce il denaro dal tuo conto, e quindi cambia come ti organizzi.
Questa guida ti aiuta a capire in quale caso rientri e cosa comporta nel mese di novembre. È il seguito, sul lato previdenziale, dell’articolo sul secondo acconto del 30 novembre. Non trovi importi né aliquote: quelli dipendono dalla tua posizione e li verifichi con il tuo commercialista e sui canali ufficiali INPS.
Perché «contributi» non vuol dire la stessa cosa per tutti
Il punto di partenza è un equivoco molto diffuso. Il regime forfettario è un regime fiscale, non previdenziale. Stabilisce come si determina l’imposta, cioè l’imposta sostitutiva che prende il posto di più voci, ma non dice nulla su dove versi i contributi né con quale calendario.
Quello dipende da un’altra cosa: il tipo di attività che svolgi. È l’attività a decidere la gestione previdenziale a cui sei iscritto, ed è la gestione a decidere come e quando si versa.
| Il punto da ricordare Due forfettari con lo stesso fatturato possono avere calendari contributivi diversi, perché svolgono attività diverse. |
Una consulente che lavora da casa e chi gestisce un negozio online possono avere incassato la stessa cifra ed essere entrambi forfettari. Sul fronte dell’imposta il loro anno funziona in modo simile. Sul fronte dei contributi, quasi certamente no.
Le tre situazioni tipiche
Quasi tutti i forfettari rientrano in uno di questi tre casi. Per ciascuno conta sapere tre cose: chi ci rientra, con quale logica si versa, che cosa succede a novembre.
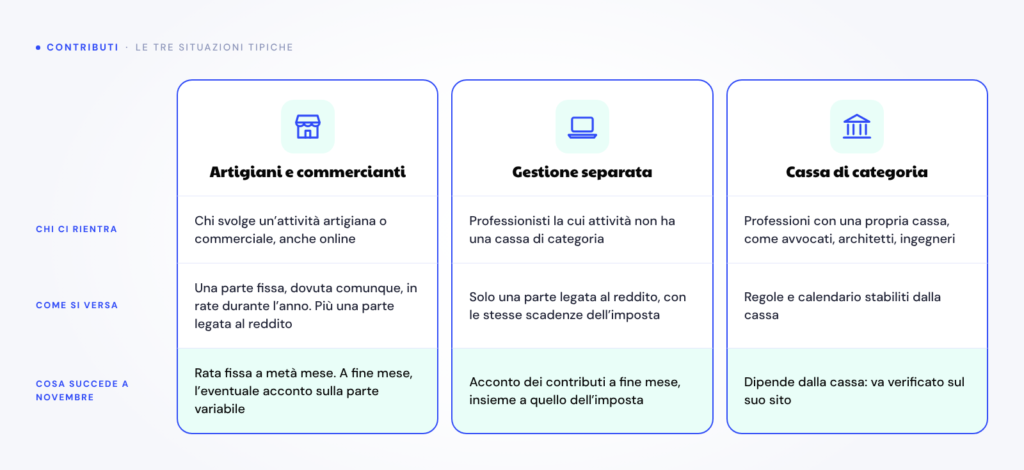
Artigiani e commercianti. L’iscrizione è alla gestione INPS dedicata. La contribuzione ha due componenti. La prima è fissa: si versa anche nei mesi in cui hai incassato poco o niente, ed è divisa in rate che tornano durante l’anno. La seconda è variabile e scatta solo sulla parte di reddito che supera la soglia minima stabilita ogni anno dall’INPS; questa si versa con il meccanismo di saldo e acconti, alle stesse scadenze dell’imposta.
Professionisti senza cassa di categoria. L’iscrizione è alla Gestione separata INPS. Qui non c’è una parte fissa: il contributo è proporzionale al reddito e segue il calendario dei versamenti fiscali, con saldo e primo acconto in estate e secondo acconto a novembre. Un anno senza reddito non genera contributi; un anno buono ne genera di più.
Professionisti con cassa di categoria. Se la tua professione ha una cassa di previdenza propria, i contributi si versano lì e non all’INPS. Regole, eventuali contributi minimi e scadenze li stabilisce la cassa, e possono essere molto diversi da una professione all’altra.
Cosa succede davvero a novembre, caso per caso
Novembre è il mese in cui queste differenze diventano visibili sul conto corrente. Il secondo acconto del 30 novembre riguarda l’imposta sostitutiva di tutti i forfettari tenuti a versarlo; quello che cambia è che cosa gli si somma.
Se sei artigiano o commerciante, novembre ha due appuntamenti. A metà mese cade una delle rate dei contributi fissi, che arriva qualunque sia stato l’andamento dell’anno. A fine mese, insieme al secondo acconto dell’imposta, arriva l’eventuale acconto sulla parte variabile, se il tuo reddito ha superato la soglia minima. Sono due uscite a distanza di due settimane, con due logiche diverse.
Se sei in Gestione separata, l’appuntamento è uno solo, ma concentrato: il 30 novembre l’acconto dei contributi e quello dell’imposta escono nello stesso giorno. È il caso in cui l’importo sorprende di più, proprio perché le due voci si sommano in un unico versamento.
Se hai una cassa di categoria, a novembre potresti avere soltanto l’acconto dell’imposta, oppure anche una scadenza della cassa. Dipende dal calendario della tua cassa, che va controllato sul suo sito: non è detto che coincida con quello dell’INPS.
Per il giorno esatto della rata di metà novembre fa fede il calendario pubblicato su inps.it; per il 30 novembre, lo scadenzario dell’Agenzia delle Entrate.
Una nota per chi ha aperto la partita IVA quest’anno: in generale l’acconto di novembre non è ancora dovuto, perché manca un anno precedente a cui agganciarlo. Se però sei iscritto alla gestione artigiani e commercianti, le rate fisse riguardano anche te dal momento dell’iscrizione. È una verifica da fare subito con il tuo commercialista.
Come capire in quale caso sei (se non ne sei sicuro)
Sembra una domanda banale, eppure molte partite IVA non saprebbero rispondere con certezza. Ci sono tre strade, in ordine di affidabilità.
- I documenti di apertura. Il modello con cui hai aperto la partita IVA e, se sei iscritto alla Camera di Commercio, la visura camerale dicono come sei inquadrato.
- Il tuo cassetto previdenziale INPS. Accedendo a MyINPS con le tue credenziali trovi la tua posizione e la gestione a cui sei iscritto.
- Il tuo commercialista. Te lo conferma in trenta secondi, ed è la conferma che conta.
Un indizio pratico: se per avviare l’attività ti sei iscritto alla Camera di Commercio come artigiano o commerciante, è molto probabile che tu sia nella gestione dedicata. Se eserciti una professione regolamentata con un ordine e una cassa, i contributi vanno lì. Se nessuna delle due cose ti riguarda, il caso più frequente è la Gestione separata. Resta un indizio, non una conferma.
Non è una domanda da fare a un forum o in un gruppo social: la risposta dipende dalla tua posizione, non da quella di chi risponde. Ed è la base di tutto il resto, perché da lì discendono il calendario e il modo in cui conviene organizzarsi.
Perché questo cambia il modo in cui ti organizzi
Le due logiche producono due rischi opposti.
Se hai una componente fissa, hai un’uscita prevedibile anche nei mesi in cui fatturi poco. Il rischio è trovarti la rata davanti in un periodo di incassi bassi: va messa da parte a prescindere da come sta andando il lavoro.
Se la tua contribuzione segue il reddito, il rischio è l’inverso. Un anno buono produce un’uscita più alta, che arriva proprio quando pensi di poterti permettere qualcosa in più. Il conto si presenta mesi dopo, tutto insieme.
C’è poi una differenza che vale la pena tenere presente quando guardi il versamento. L’imposta è un costo: esce e basta. I contributi escono allo stesso modo, ma costruiscono la tua posizione previdenziale, cioè la tua pensione e le tue tutele. Non rendono novembre più leggero, ma spiegano perché hanno regole e scadenze proprie, che non coincidono mai del tutto con quelle dell’imposta.
In entrambi i casi la soluzione è la stessa: mettere da parte una quota ogni mese, invece di trovarsi davanti al totale. Cambia solo il ritmo: chi ha una parte fissa sa già in anticipo una porzione di quanto servirà, chi è in Gestione separata deve far crescere l’accantonamento insieme agli incassi.
Cosa chiedere al commercialista prima della scadenza
Queste domande vanno fatte a inizio novembre, non nell’ultima settimana. Si fanno in un messaggio solo.
- In quale gestione previdenziale sono iscritto?
- A novembre ho una rata contributiva, un acconto, o entrambi?
- Le due uscite le vedo insieme o in due momenti diversi?
- C’è qualcosa che devo decidere o comunicare prima della scadenza?
- Quando ti servono i miei dati per prepararmi i versamenti?
Se sei artigiano o commerciante, aggiungine una: per i forfettari della tua gestione esiste un’agevolazione contributiva che va richiesta all’INPS. Chiedi se ti riguarda e se l’hai attivata.
Dove leggere la fonte ufficiale
Sulle regole previdenziali circolano molte informazioni imprecise o superate. I riferimenti sono pochi e tutti pubblici:
- inps.it, per le regole e il calendario della gestione artigiani e commercianti e della Gestione separata;
- MyINPS, l’area riservata con il tuo cassetto previdenziale;
- lo scadenzario dell’Agenzia delle Entrate, per le date dei versamenti fiscali;
- il sito della tua cassa, se sei un professionista iscritto a una cassa di categoria.
Tutto ciò che leggi altrove, questo articolo compreso, va verificato lì.
In sintesi
Non devi diventare esperto di previdenza. Ti basta sapere in quale dei tre casi sei e che cosa comporta nel tuo mese di novembre. Da lì la conversazione con il commercialista dura cinque minuti invece di mezz’ora, e la scadenza smette di essere una sorpresa.
Se vuoi farti un’idea dell’ordine di grandezza, il calcolatore di SmartRate è gratuito e ti dà una stima di imposta e contributi. L’importo esatto da versare resta una conferma del tuo commercialista.
| Planner di SmartRate Sapere in quale gestione sei è il primo passo. Il secondo è vedere per tempo che cosa ti aspetta. Il Planner di SmartRate ti aiuta a pianificare imposta e contributi della tua partita IVA, senza sorprese. Costa 0 € ed è riservato a chi ha la partita IVA. Prova il Planner PAY è in arrivo: una rata mensile per imposta e contributi, dal 2027. Prenotalo ora, nessun addebito. |